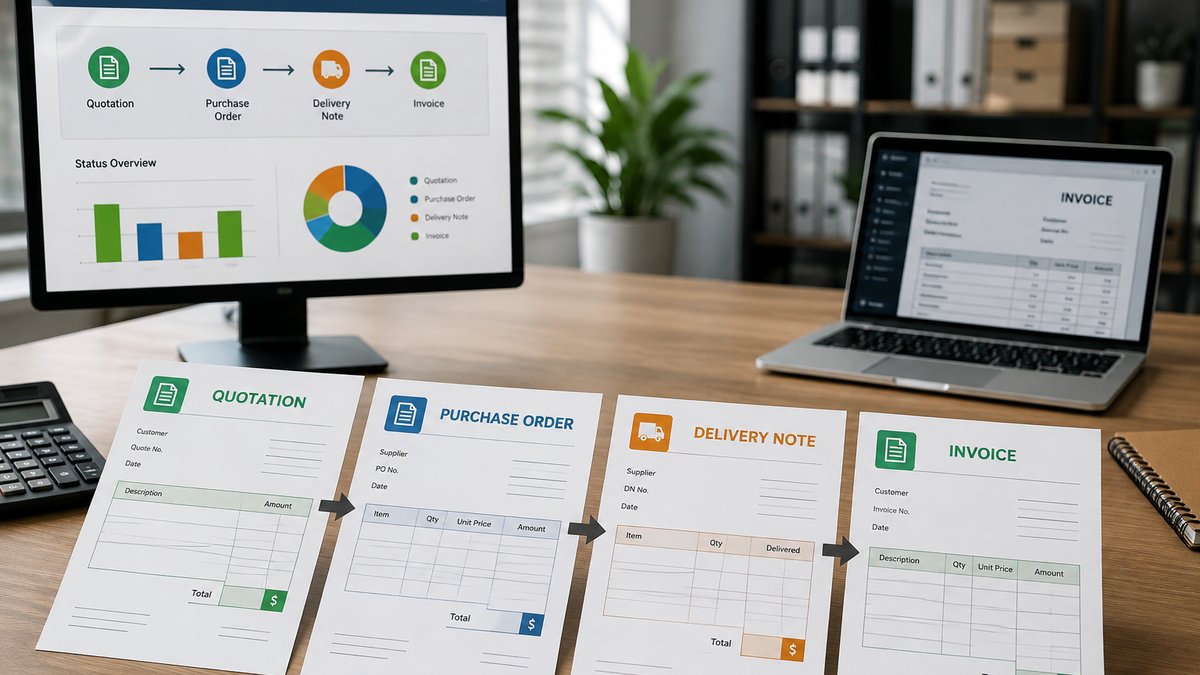
Beaucoup d’entreprises émettent une facture directement, sans passer par les étapes intermédiaires. Cela fonctionne tant que tout se passe bien. Le jour où un client conteste une livraison ou refuse de payer, l’absence de chaîne documentaire coûte cher.
Le rôle juridique de chaque document
Le devis
C’est une offre. Tant qu’il n’est pas accepté, il n’engage que vous, et seulement dans la limite de sa durée de validité. Une fois signé par le client, il devient un contrat.
Erreur fréquente : omettre la durée de validité. Un devis sans échéance peut vous être opposé des mois plus tard, alors que vos coûts ont changé.
Le bon de commande
Il matérialise l’accord du client sur les conditions du devis. Dans les relations entre entreprises, c’est souvent le client qui l’émet avec sa propre référence, laquelle devra figurer sur votre facture pour que le règlement soit traité.
Le bon de livraison
C’est la pièce qui prouve que la marchandise a été remise et acceptée. Signé par le client, il rend très difficile la contestation ultérieure du contenu de la livraison.
C’est le document le plus négligé et le plus utile en cas de litige. Sans lui, vous devez prouver la livraison par d’autres moyens, ce qui est souvent impossible.
La facture
C’est la demande de paiement et la pièce comptable. Elle doit reprendre les références des documents précédents pour que la chaîne soit reconstituable.
Pourquoi la continuité compte
Une chaîne continue apporte trois bénéfices concrets. Elle supprime les ressaisies, donc les erreurs de quantité et de prix. Elle permet de retrouver instantanément l’origine d’un écart. Et elle constitue un dossier solide en cas de recouvrement.
Avec la réforme de la facturation électronique, cette rigueur devient encore plus déterminante : une facture rejetée pour incohérence bloque le processus entier. Voir notre article sur ce que la réforme change.
Les erreurs qui fragilisent le recouvrement
- Facturer sans bon de livraison signé, dans les activités de négoce
- Omettre la référence du bon de commande du client, ce qui bloque le règlement dans les grandes structures
- Modifier un devis accepté sans avenant écrit
- Livrer partiellement sans document de livraison partielle
- Émettre une facture globale mensuelle sans détail rattachable aux livraisons
Les mentions à ne pas oublier sur la facture
Identité complète des deux parties, identifiants légaux de l’entreprise, numérotation continue sans rupture, date d’émission, désignation précise des biens ou services, quantités et prix unitaires, taux et montant de TVA, conditions et échéance de règlement, et référence des documents antérieurs.
La numérotation continue mérite une attention particulière : une rupture dans la séquence est un signal examiné lors d’un contrôle.
Le cas des acomptes
Un acompte donne lieu à une facture d’acompte, pas à un simple reçu. La facture finale doit ensuite déduire explicitement les acomptes déjà facturés. C’est une source classique de double comptabilisation de la TVA.
Questions fréquentes
Le bon de livraison est-il obligatoire ?
Il n’est pas systématiquement imposé, mais son absence vous prive de la preuve de livraison. Dans les activités de négoce, il est indispensable en pratique.
Peut-on facturer sans devis préalable ?
Oui pour les prestations courantes. Mais dès que le montant est significatif ou le périmètre discutable, le devis accepté protège les deux parties.
Comment corriger une facture erronée ?
Par un avoir, jamais en modifiant la facture émise. Avec la validation préalable, la facture originale est de toute façon figée.
Comment SOLVIO gère cette chaîne
Notre ERP relie chaque document au précédent : le devis se transforme en bon de commande, puis en bon de livraison, puis en facture, sans ressaisie et avec traçabilité complète. Voir SOLVIO.