Beaucoup de dirigeants découvrent le Code général de normalisation comptable au moment d’un contrôle. C’est tard. Cet article résume ce que le texte impose, selon la taille de l’entreprise, et ce que coûte le fait de s’en écarter.
Une obligation légale, pas une bonne pratique
Le CGNC est rendu obligatoire par la loi 9-88 relative aux obligations comptables des commerçants, promulguée par dahir du 25 décembre 1992. Il ne s’agit donc pas d’un référentiel facultatif mais d’un cadre dont le respect est exigible.
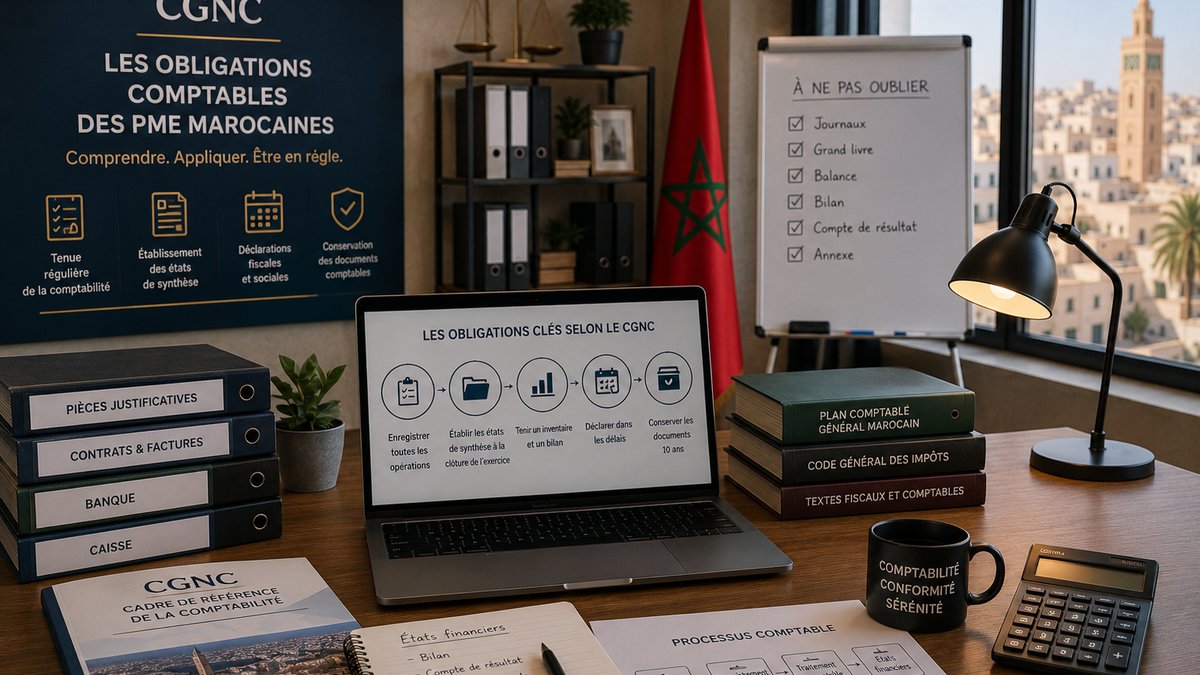
Le code se compose de deux parties : la norme générale comptable, qui pose les principes fondamentaux et les méthodes d’évaluation, et le plan comptable général marocain, qui fixe la nomenclature des comptes.
Modèle normal ou modèle simplifié
Le seuil déterminant est le chiffre d’affaires annuel de dix millions de dirhams.
En dessous, l’entreprise relève du modèle simplifié. Au-dessus, elle bascule sur le modèle normal, plus exigeant en matière d’états de synthèse et de détail analytique.
Cette bascule surprend souvent les entreprises en croissance rapide : on franchit le seuil sans y prêter attention, et l’exercice suivant impose une présentation à laquelle personne n’était préparé. Surveillez cet indicateur comme vous surveillez votre trésorerie.
Ce que le respect du CGNC implique concrètement
- Une nomenclature de comptes conforme au plan comptable national, et non une nomenclature maison
- La tenue régulière du journal, du grand livre et de la balance
- Des états de synthèse établis selon le modèle correspondant à votre taille
- La conservation des pièces justificatives
- Le respect des principes de continuité, de permanence des méthodes et de spécialisation des exercices
Les sanctions
Le non-respect des obligations comptables expose à des amendes fiscales, dont les montants annoncés se situent couramment entre cinq mille et cinquante mille dirhams. Mais la sanction financière directe n’est pas le risque principal.
Le vrai danger est le rejet de comptabilité lors d’un contrôle. Lorsque l’administration considère que la comptabilité n’est pas probante, elle peut reconstituer le chiffre d’affaires par ses propres méthodes. Le redressement qui en découle, majorations comprises, dépasse largement le montant de l’amende initiale.
Le lien avec la facturation électronique
La réforme de la facturation électronique renforce mécaniquement l’exigence comptable. Des factures structurées et validées alimentent une piste d’audit continue : l’administration dispose d’une vision des flux qu’elle n’avait pas auparavant. Une comptabilité approximative devient beaucoup plus visible. Voir notre article sur ce que la réforme change.
Questions fréquentes
Une TPE doit-elle respecter le CGNC ?
Oui, dans sa version simplifiée. La taille réduit le formalisme, elle ne supprime pas l’obligation.
Mon expert-comptable s’en occupe, suis-je couvert ?
La responsabilité reste celle du dirigeant. L’expert-comptable travaille à partir des pièces que vous lui fournissez : si le flux documentaire en amont est défaillant, la comptabilité le sera aussi.
Un tableur peut-il suffire ?
Pour une activité très réduite, éventuellement. Mais un tableur ne garantit ni la piste d’audit, ni l’inaltérabilité des écritures, ni la cohérence de la nomenclature. Ce sont précisément les points qu’un contrôle examine.
Comment SOLVIO répond à ces exigences
Notre ERP intègre le plan comptable marocain, génère le journal, la balance et les états de TVA, et relie chaque écriture à sa pièce justificative. Discutons de votre organisation comptable.